Пенсія в Німеччині для молодих експатів: державна, від роботодавця і приватна
25 жовтня 2026 р.
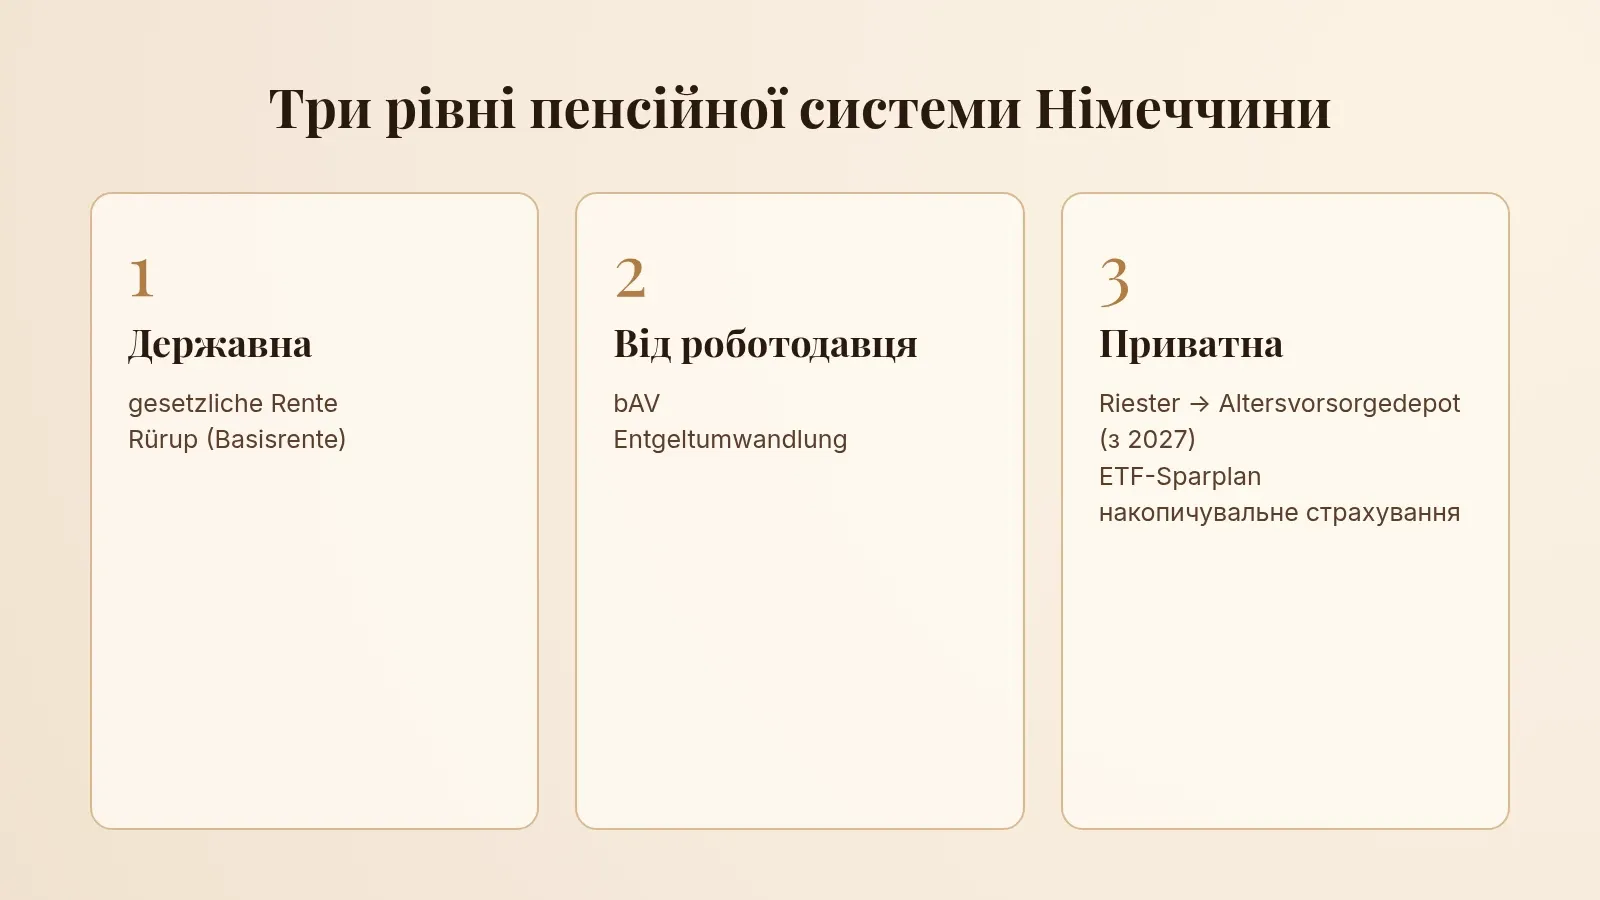
У Німеччині пенсія складається з трьох рівнів: державної, від роботодавця і приватної. Якщо ви приїхали за Blue Card у 25–40 років, однієї державної пенсії для звичного рівня життя, найімовірніше, не вистачить. Добра новина: у вас є найголовніше — час, щоб спокійно закрити цю різницю й скористатися податковими пільгами. Нижче розповідаємо, як влаштована пенсія в Німеччині для іноземців, що зміниться з 2027 року і що буде з вашими внесками, якщо ви вирішите виїхати.
Коротка відповідь
- Державна пенсія (gesetzliche Rente) належить і іноземцям. Потрібно щонайменше 5 років внесків (allgemeine Wartezeit), громадянство значення не має (§ 50 SGB VI).
- Внесок — 18,6 % від брутто, навпіл із роботодавцем: по 9,3 % (DRV, «Zahlen und Tabellen» 2026).
- Найвигідніші доповнення для найманих працівників: пенсія через роботодавця (bAV, Entgeltumwandlung) з доплатою роботодавця щонайменше 15 % і, за високого доходу, Rürup.
- Riester з 2027 року новим клієнтам не оформлюють. Його місце займе Altersvorsorgedepot.
- Якщо виїдете з Німеччини, внески не пропадають. У ЄС і в країнах з угодою стаж враховується. Якщо ви переїжджаєте до країни без угоди, наприклад в Україну, можна повернути свою частку внесків через 24 місяці.
Три рівні пенсійної системи Німеччини
| Рівень | Що це | Хто платить | Податки | Чи підходить експату |
|---|---|---|---|---|
| 1. Базова пенсія | Gesetzliche Rente, Rürup (Basisrente) | Працівник і роботодавець навпіл; Rürup — ви самі | Внески зменшують податок, виплати оподатковуються | Так, обов'язкова для найманих; Rürup — за високого доходу |
| 2. Від роботодавця | Betriebliche Altersversorgung (bAV) | Ви з брутто + доплата роботодавця | Внески в межах ліміту без податку, виплати оподатковуються | Так, частий перший крок |
| 3. Приватна | Riester → Altersvorsorgedepot, ETF-Sparplan, накопичувальне страхування | Ви самі, частково з державною підтримкою | Залежить від продукту | Так, найгнучкіший рівень |
Перший рівень є в кожного найманого працівника автоматично. Другий і третій ви обираєте самі, і саме ними закривається пенсійний розрив.
Державна пенсія: як рахується і що таке Rentenlücke
Розмір державної пенсії залежить від пенсійних балів (Entgeltpunkte). За рік із середнім доходом ви отримуєте 1 бал. Середній дохід на 2026 рік (попередній) — 51 944 € (DRV, «Zahlen und Tabellen» 2026). Заробляєте більше — отримуєте більше бала за рік, менше — менше.
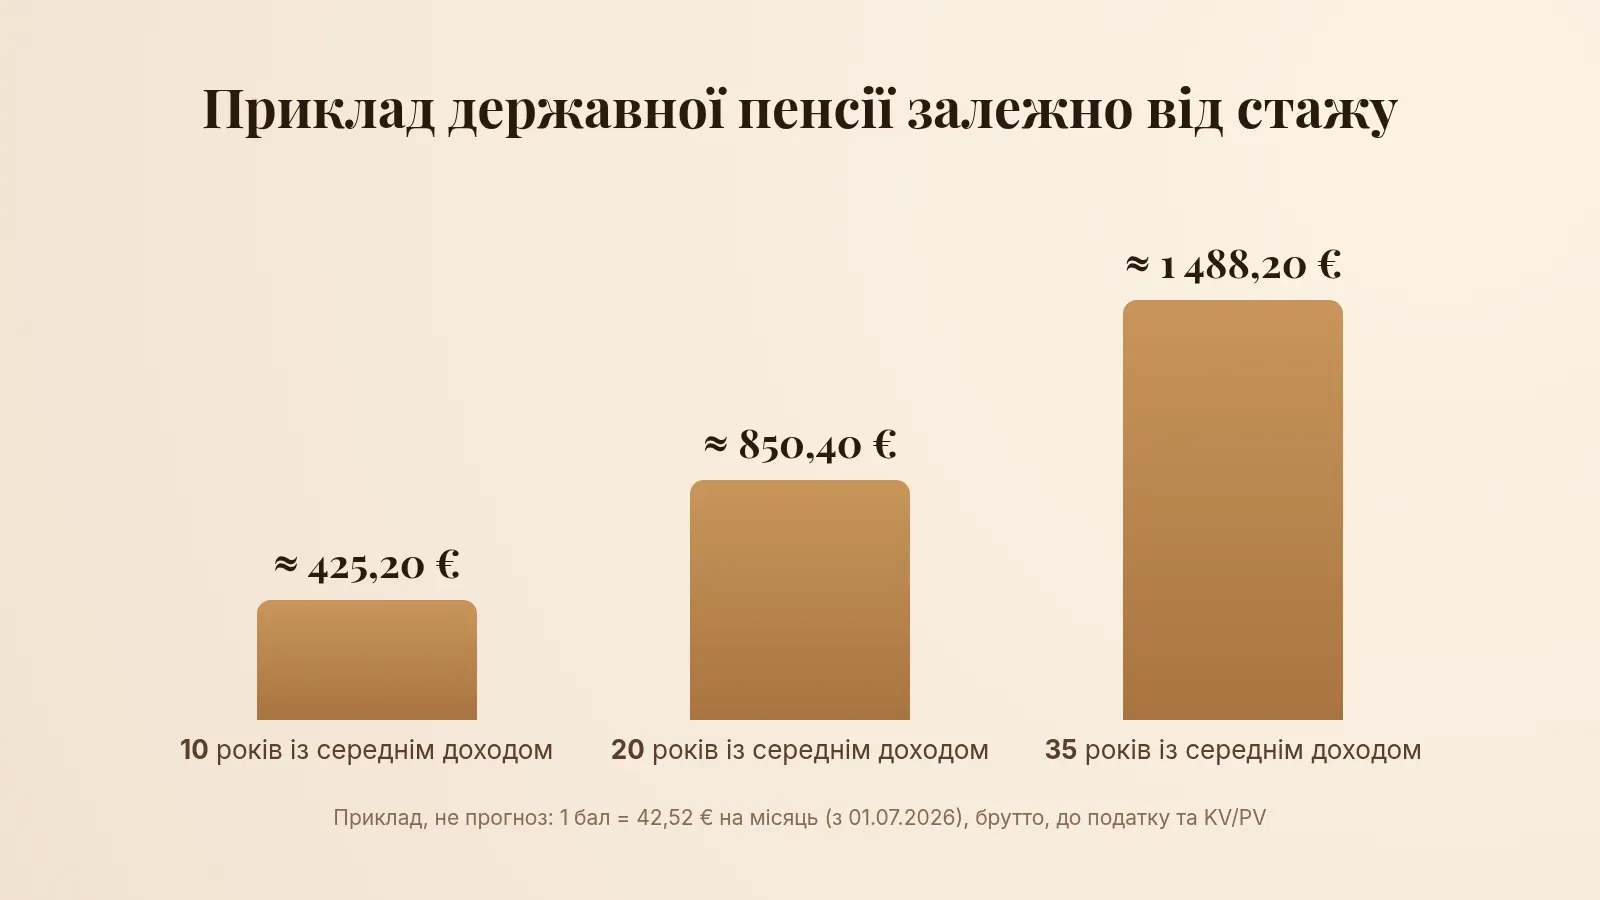
З 01.07.2026 один бал коштує 42,52 € на місяць, до цього було 40,79 €. Пенсії зросли на 4,24 % (RWBestV 2026).
Приклад, не прогноз: 35 років із середнім доходом дають приблизно 35 × 42,52 € ≈ 1 488 € брутто на місяць у сьогоднішніх цінах. З цієї суми ще віднімаються податок і внески на медичне страхування та страхування на випадок потреби в догляді (KV/PV).
Внесок 18,6 % рахується з доходу до межі Beitragsbemessungsgrenze: у 2026 році це 101 400 € на рік, або 8 450 € на місяць (DRV, Lexikon «Beitragsbemessungsgrenze»). З доходу понад цю межу внески не беруть, і бали за нього теж не нараховують. Тому за високої зарплати частка державної пенсії в майбутньому доході особливо мала.
Рівень пенсії (Rentenniveau) 48 % закріплений законом до 01.07.2031 (BMAS, Rentenpaket 2025; Bundesregierung). Тож приватну частину пенсії корисно планувати вже зараз. Звичайний пенсійний вік (Regelaltersgrenze) для народжених від 1964 року — 67 років.
Rentenlücke — пенсійний розрив: різниця між доходом, який ви хочете мати на пенсії, і очікуваною пенсією. Порахувати його допомагає Renteninformation, лист від DRV із прогнозом вашої пенсії. Він приходить щороку автоматично, якщо вам виповнилося 27 років і у вас є 5 років (60 місяців) внесків (DRV, «Die Renteninformation»). Точний розрахунок для вашої ситуації зробимо на консультації.
Пенсія від роботодавця (bAV, Entgeltumwandlung)
За Entgeltumwandlung частина брутто-зарплати йде в пенсію від роботодавця ще до сплати податків. У 2026 році без податку можна спрямувати до 8 112 € на рік (8 % від BBG), без соціальних внесків — до 4 056 € на рік (4 % від BBG) (DRV, брошура «Betriebliche Altersversorgung»).
Роботодавець зобов'язаний доплатити щонайменше 15 % до вашого внеску, якщо сам економить на соціальних внесках. Виходить, що частину пенсії вам додають завдяки податковій економії та доплаті.
Чесно про мінуси:
- Внески в державну пенсію стають трохи меншими, тому й державна пенсія буде дещо нижчою.
- З виплат bAV згодом сплачують податок і KV/PV.
Для експата важливе питання мобільності. Права на bAV з вашої власної зарплати (Entgeltumwandlung) зберігаються з першого дня. Права на внески роботодавця зберігаються, якщо на момент звільнення вам більше 21 року, а зобов'язання щодо bAV діяло щонайменше 3 роки (§ 1b BetrAVG; DRV, «Unverfallbarkeit»). Якщо ви виїжджаєте з Німеччини, ці права залишаються за вами в будь-якій країні. Якщо ви переїжджаєте в іншу країну ЄС, повідомте колишнього роботодавця про нову роботу протягом 3 місяців: тоді невеликі права без вашої згоди грошима не виплатять (§ 3 Abs. 2 BetrAVG). Якщо ви повернули внески до державної пенсії (Beitragserstattung), можна попросити виплатити й права на bAV однією сумою (§ 3 Abs. 3 BetrAVG). Як виплачуватиметься сама пенсія bAV за кордоном, залежить від договору. Це зручно розібрати на консультації.
Rürup (Basisrente): податкове відрахування для високих доходів
Внески в Rürup зменшують оподатковуваний дохід. Загальний ліміт пенсійних витрат (Altersvorsorgeaufwendungen) у 2026 році — 30 826 € для неодружених і 61 652 € для пар за спільної декларації (DRV, «Vorsorgen und Steuern sparen», 20.04.2026). До цього ліміту входять і ваші внески в державну пенсію, тому найманому працівникові залишається менше. За доходу на рівні BBG максимальний внесок у державну пенсію становить 101 400 € × 18,6 % = 18 860,40 €, і на Rürup залишається близько 11 966 €. Що нижчий дохід, то більший залишок.
Що важливо знати:
- Капітал не можна забрати однією сумою, виплата йде лише як довічна пенсія, починаючи з 62 років.
- Rürup не успадковується, крім варіантів із захистом партнера, який пережив застрахованого.
- Rürup буває фондовим, із фондами та ETF усередині.
- Якщо ви плануєте виїхати, виплати можливі й за кордоном. Німецька пенсія і Rürup за законом залишаються оподатковуваними в Німеччині (beschränkte Steuerpflicht). Чи буде податок справді утримано, залежить від угоди про уникнення подвійного оподаткування з новою країною, а відповідає за це Finanzamt Neubrandenburg (Finanzamt «Rente im Ausland»).
Rürup особливо цікавий за високого доходу й високої ставки податку, коли ви впевнені, що надовго пов'язуєте життя з Німеччиною.
Riester у 2026: що змінилося і що буде з 2027
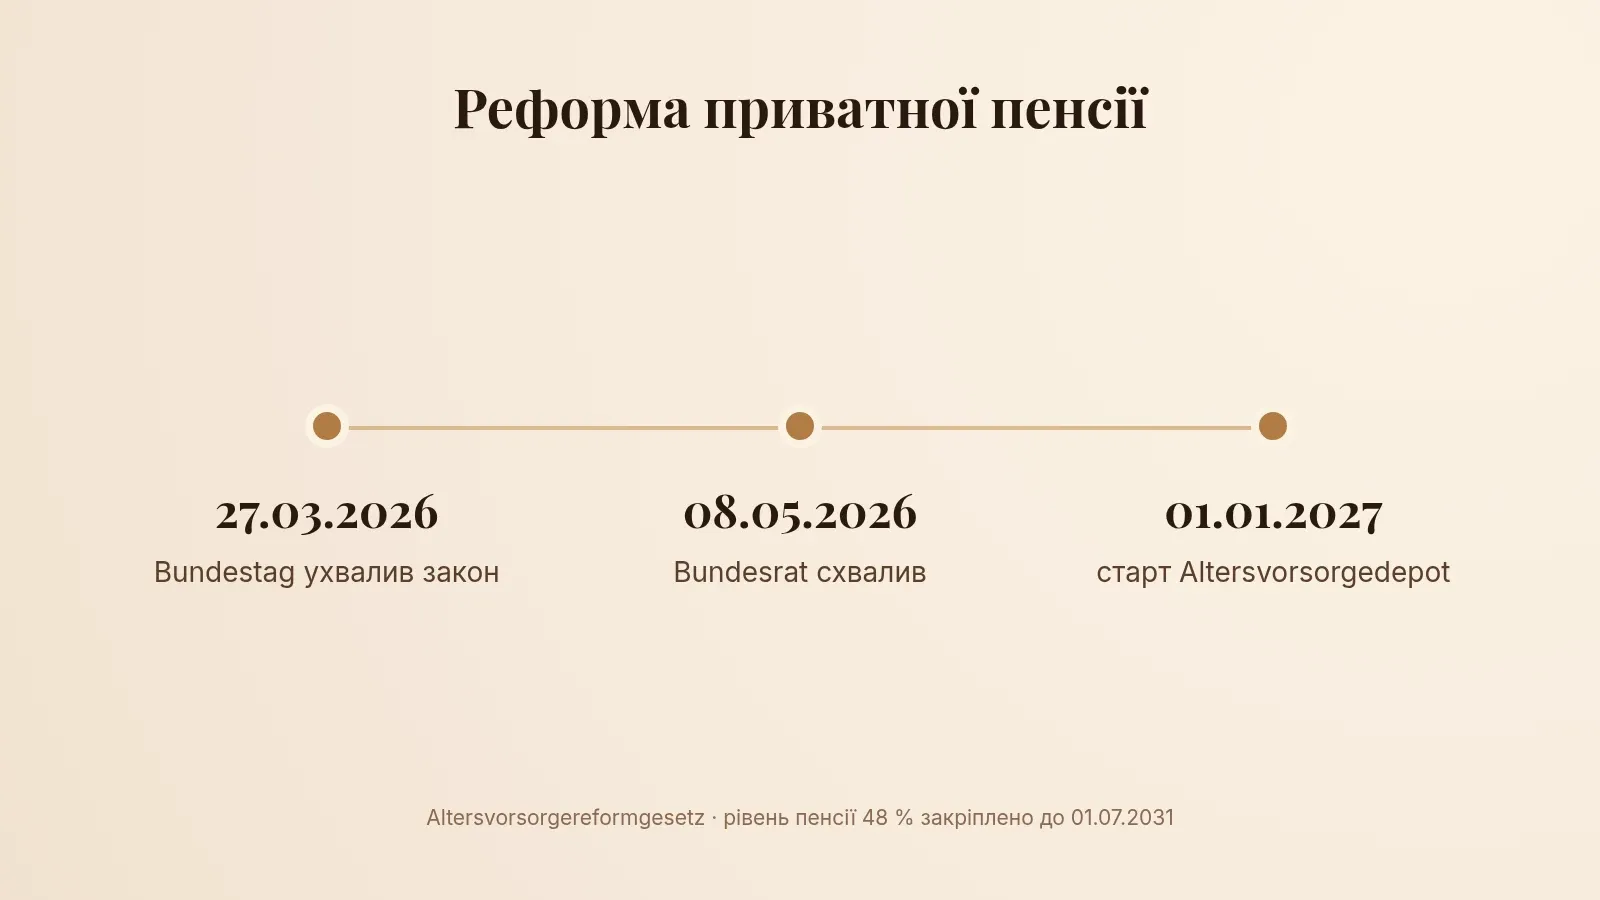
Реформу приватної пенсії (Altersvorsorgereformgesetz) ухвалено: Bundestag схвалив її 27.03.2026, Bundesrat — 08.05.2026 (DRV Rheinland-Pfalz, 11.05.2026).
- Чинні договори Riester продовжують діяти, автоматично їх ніхто не розриває.
- З 2027 року нові договори Riester за старою моделлю не укладають.
- З 01.01.2027 з'являється Altersvorsorgedepot. Його можна вести й у варіанті без захисту внесків, з ETF усередині. Для Standarddepot витрати обмежені 1,0 %. Виплати можна отримувати, зокрема, як пенсію на визначений строк (Zeitrente) (BMF FAQ).
- Державна підтримка нового депо: держава додає до 540 € на рік (50 центів на кожен євро до 360 €, далі 25 центів на кожен євро від 361 до 1 800 €) і до 300 € на рік на дитину. Внески можна відрахувати з податкової бази до 1 800 € плюс доплати. Обов'язковий мінімальний внесок 4 % скасовують (BMF FAQ).
- Чинний Riester зараз: базова доплата 175 € на рік плюс 300 € на дитину, народжену від 2008 року (185 € — до 2008 року); для повної доплати потрібен власний внесок 4 % торішнього доходу, максимум 2 100 € (DRV Rheinland-Pfalz).
- Frühstart-Rente планується: 10 € на місяць для дітей 6–18 років, перші роки народження 2020/2021. Бундестаг ухвалив закон 16.10.2026 (Bundestag), потрібна ще згода Бундесрату (Bundesrat); запланований старт 01.01.2027.
Наша порада: зараз відкривати новий Riester «за звичкою» не варто. Розумніше дочекатися 2027 року або спершу порівняти варіанти на консультації.
ETF-заощадження і приватна пенсія
Щомісячний ETF-Sparplan — найгнучкіший спосіб накопичувати на пенсію. Гроші залишаються доступними, а після переїзду рахунок залишається вашим. З доходів сплачується Abgeltungsteuer, при цьому діє неоподатковувана сума Sparer-Pauschbetrag: 1 000 € для неодружених і 2 000 € для пар за спільної декларації (DRV), а для акційних фондів — часткове звільнення (Teilfreistellung).
Історично широкі індексні фонди на довгому горизонті допомагали капіталу зростати, але минулі результати нічого не обіцяють на майбутнє. Тому важливо підібрати горизонт і частку ризику під себе.
Накопичувальне страхування — ще один варіант третього рівня. Докладніше про нього і про захист родини ми писали в статті про страхування життя в Німеччині.
Що буде з пенсією, якщо виїхати з Німеччини
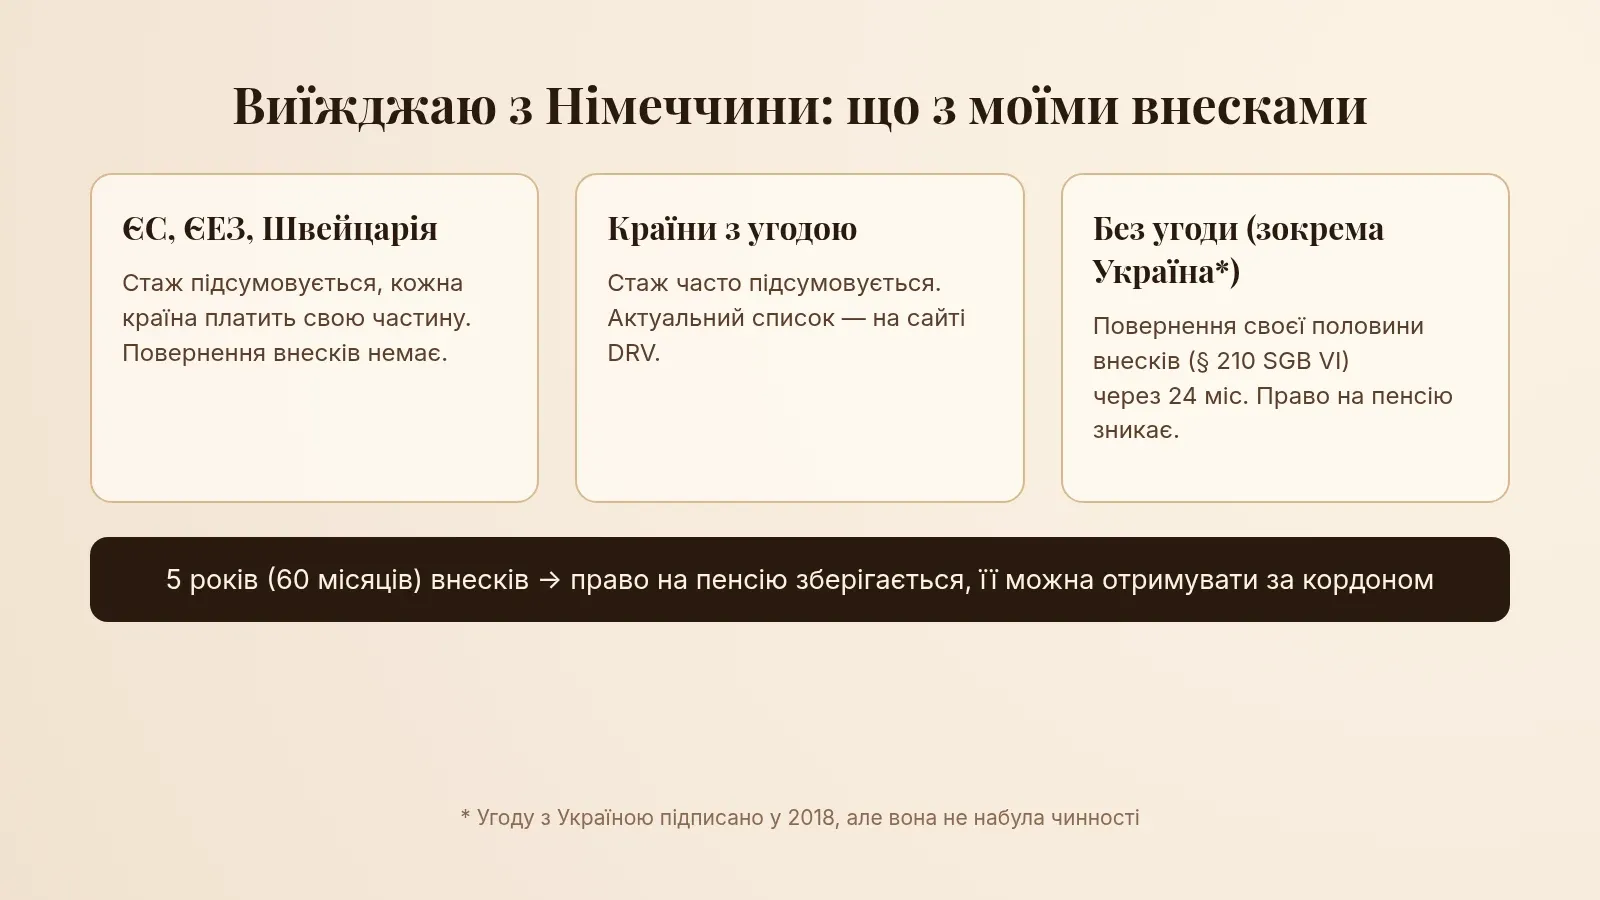
До 5 років стажу права на пенсію ще немає, але внески не пропадають. Що саме з ними відбувається, залежить від країни, куди ви переїжджаєте:
- ЄС, ЄЕЗ і Швейцарія. Стаж підсумовується, кожна країна потім виплачує свою частину пенсії. Повернення внесків тут немає.
- Країни з угодою про соціальне забезпечення (Sozialversicherungsabkommen). Стаж часто теж підсумовується, актуальний перелік веде DRV. Для переїзду до країн СНД умови залежать від конкретної країни.
- Україна. Угоду з Німеччиною підписали 2018 року, але вона поки не набула чинності: Україна її не ратифікувала. Тому для DRV Україна — країна без угоди, і український стаж до німецької пенсії не додається (DRV, Ukraine; SozSichAbk UKR; BMAS, станом на 01.02.2026). Німецькі внески при цьому залишаються вашими: після 5 років ви отримаєте німецьку пенсію, а з меншим стажем зможете повернути свою частку внесків за правилами нижче. Кожна країна рахує свою пенсію окремо, тому зручно планувати обидві частини заздалегідь.
- Країни без угоди. Можна повернути внески (Beitragserstattung, § 210 SGB VI): лише свою, працівника, половину, за заявою і не раніше ніж через 24 місяці після закінчення страхування, якщо у вас немає права на добровільні внески. Після повернення право на німецьку пенсію зникає.
Якщо у вас набралося 5 років (60 місяців) внесків, право на пенсію залишається за вами, і отримувати її можна й за кордоном. Податок з неї в Німеччині залежить від угоди про уникнення подвійного оподаткування з вашою новою країною (Finanzamt «Rente im Ausland»). Тож 5 років — добрий орієнтир для планування: знаючи його, ви спокійно вирішуєте, зберегти стаж чи повернути внески.
Питання візи, посвідки на проживання й Niederlassungserlaubnis для Blue Card ми тут не розглядаємо. Про це — у гіді Expat Unity про посвідки на проживання.
План на 30 хвилин: чек-лист
- Замовте Renteninformation або зайдіть у Digitale Rentenübersicht: портал безкоштовний і показує в одному місці державну пенсію, bAV і приватну пенсію (DRV, Studientext «Altersvorsorge»).
- Запитайте в HR, чи є bAV і скільки доплачує роботодавець.
- Порахуйте свій пенсійний розрив за Renteninformation або разом із нами на консультації.
- Вирішіть, що вам підходить додатково: Rürup, ETF-Sparplan або обидва.
- Запишіться на консультацію, щоб зібрати все в один план.
Якщо ви ще обираєте медичне страхування, врахуйте, що KV/PV сплачують і на пенсії: докладніше в статті GKV чи PKV в Німеччині. А про те, як розподілити сімейний дохід і податки, — у статті дохід сім'ї зріс: податки й розподіл.
Часті запитання
Чи отримаю я німецьку пенсію, якщо я іноземець?
Так, якщо у вас щонайменше 5 років внесків у державну пенсію. Громадянство значення не має: важливі лише роки, за які ви сплачували внески. Стаж із країн ЄС і країн з угодою про соціальне забезпечення може зараховуватися, а отримувати пенсію можна й після переїзду.
Скільки років треба працювати в Німеччині, щоб отримувати пенсію?
Щонайменше 5 років, тобто 60 місяців внесків — це allgemeine Wartezeit. Стаж із ЄС, ЄЕЗ, Швейцарії та країн з угодою про соціальне забезпечення може зараховуватися в ці 5 років. Кожен наступний рік внесків додає пенсійні бали й збільшує майбутню пенсію.
Чи можна повернути пенсійні внески, якщо я виїжджаю?
Так, якщо ви переїжджаєте до країни поза ЄС, з якою в Німеччини немає чинної угоди про соціальне забезпечення, наприклад в Україну. Заяву подають не раніше ніж через 24 місяці після закінчення страхування, повертається лише ваша частка внесків. Після повернення право на німецьку пенсію зникає, тому рішення краще обдумати заздалегідь.
Що вигідніше молодому фахівцеві: bAV, Rürup чи ETF?
Це залежить від доходу і від того, чи плануєте ви залишитися в Німеччині. Пенсія через роботодавця з його доплатою — частий перший крок. Rürup цікавий за високого доходу й високої ставки податку. ETF-Sparplan дає гнучкість і залишається вашим після переїзду. Часто розумно поєднувати два варіанти.
Чи варто зараз відкривати Riester?
Поспішати не варто. З 2027 року нові договори за старою моделлю не укладають, і з'являється Altersvorsorgedepot, зокрема з ETF і обмеженням витрат 1,0 % для Standarddepot. Чинні договори Riester продовжують діяти. Розумно спершу порівняти старі умови з новими.
Якою буде моя державна пенсія?
Приблизно: кількість ваших пенсійних балів × 42,52 € на місяць (значення з 01.07.2026). За рік із середнім доходом нараховується 1 бал. Точніше покаже Renteninformation від DRV. Це приклад розрахунку, не прогноз: із суми ще віднімаються податок і KV/PV.
Наступний крок
Якщо хочете розібрати свою ситуацію особисто, фінансовий консультант у Німеччині Олена Бойко допоможе українською порахувати, якою буде ваша пенсія і скільки бракує до бажаного рівня.
Boiko Wealth Management — незалежний фінансовий консультант для експатів у Німеччині. На консультації ми порахуємо ваш пенсійний розрив, розберемо, що дає bAV у вашого роботодавця, коли має сенс Rürup і як вибудувати ETF-накопичення під ваші плани. Якщо ви допускаєте переїзд, заздалегідь подивимося, що буде з вашими внесками. Найзручніше зайнятися цим у перші роки роботи в Німеччині, поки час працює на вас.
Консультації українською, російською, німецькою та англійською.
Податкова інформація в статті — загальні відомості, не податкова консультація.