Rente in Deutschland für junge Expats: gesetzlich, betrieblich und privat
25. Oktober 2026
Die Altersvorsorge in Deutschland ruht auf drei Schichten: gesetzlich, betrieblich und privat. Wenn Sie mit 25 bis 40 Jahren mit einer Blue Card nach Deutschland gekommen sind, wird die gesetzliche Rente allein für Ihren gewohnten Lebensstandard wahrscheinlich nicht reichen. Die gute Nachricht: Sie haben das Wichtigste – Zeit, um diese Lücke in Ruhe und mit Steuervorteilen zu schließen. Hier erklären wir, wie die Rente in Deutschland für Ausländer funktioniert, was sich ab 2027 ändert und was mit Ihren Beiträgen passiert, wenn Sie das Land verlassen.
Die kurze Antwort
- Auch Ausländer haben Anspruch auf die gesetzliche Rente. Nötig sind mindestens 5 Beitragsjahre (allgemeine Wartezeit), die Staatsangehörigkeit spielt keine Rolle (§ 50 SGB VI).
- Der Beitrag beträgt 18,6 % vom Brutto, je zur Hälfte mit dem Arbeitgeber: jeweils 9,3 % (DRV, «Zahlen und Tabellen» 2026).
- Die attraktivsten Ergänzungen für Angestellte: betriebliche Altersversorgung (bAV, Entgeltumwandlung) mit mindestens 15 % Arbeitgeberzuschuss und, bei hohem Einkommen, Rürup.
- Riester wird ab 2027 für Neukunden nicht mehr abgeschlossen. An seine Stelle tritt das Altersvorsorgedepot.
- Wenn Sie Deutschland verlassen, gehen Ihre Beiträge nicht verloren. In der EU und in Abkommensstaaten werden Zeiten berücksichtigt. Ziehen Sie in einen Staat außerhalb der EU ohne Abkommen, können Sie sich Ihren Beitragsanteil nach 24 Monaten erstatten lassen.
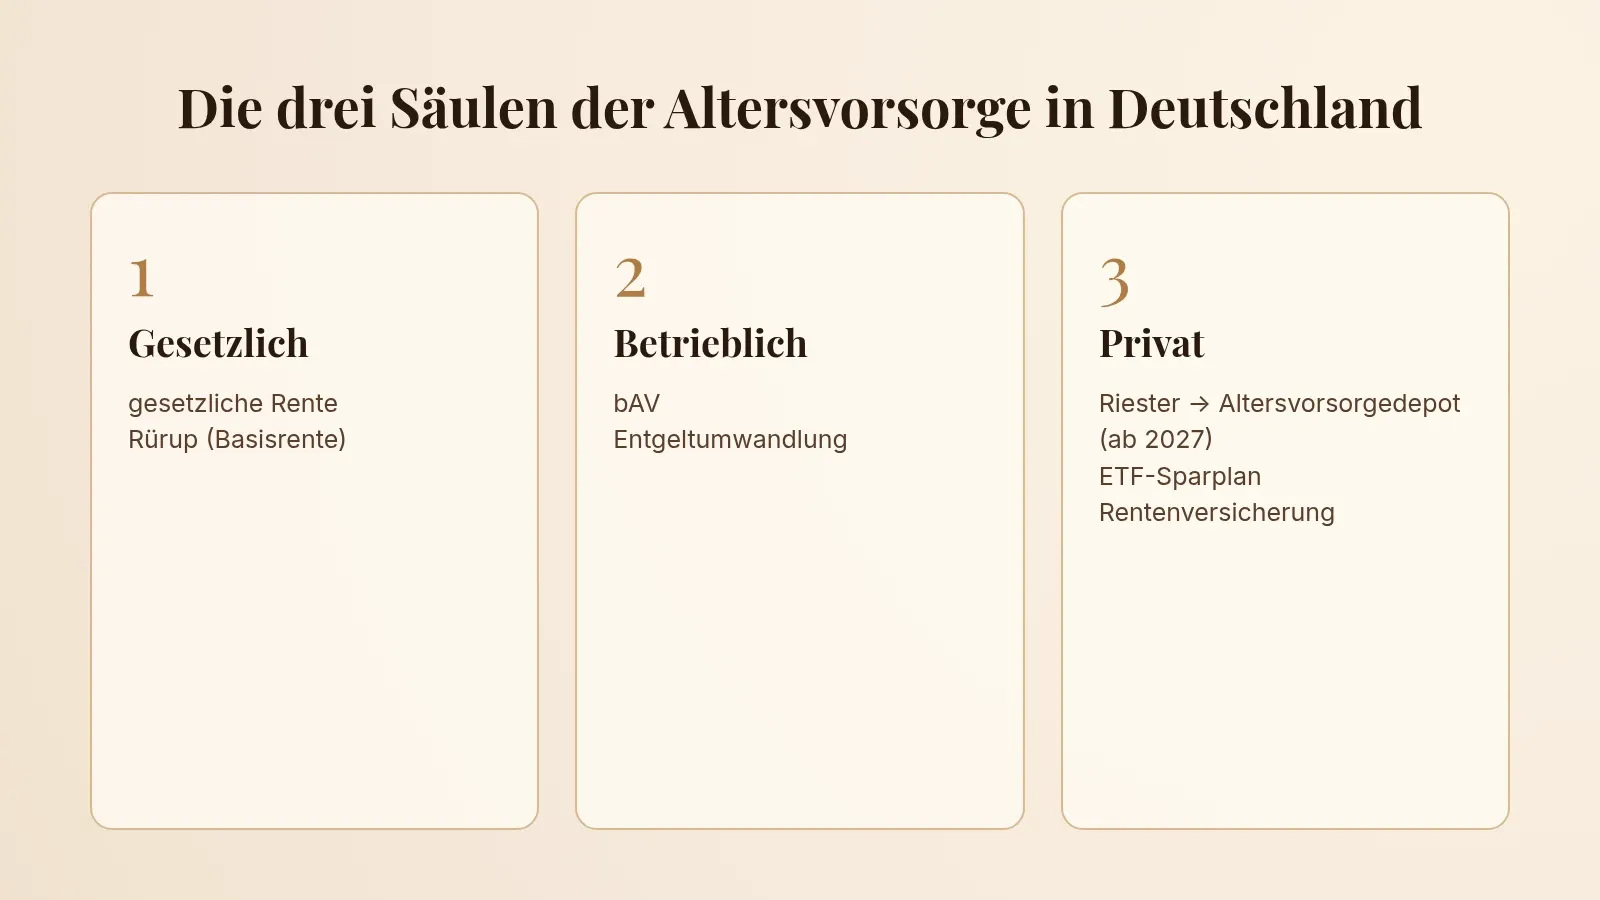
Die drei Schichten der Altersvorsorge in Deutschland
| Schicht | Was ist das | Wer zahlt | Steuern | Passt es für Expats |
|---|---|---|---|---|
| 1. Basisversorgung | Gesetzliche Rente, Rürup (Basisrente) | Arbeitnehmer und Arbeitgeber je zur Hälfte; Rürup – Sie selbst | Beiträge mindern die Steuer, Auszahlungen sind steuerpflichtig | Ja, Pflicht für Angestellte; Rürup bei hohem Einkommen |
| 2. Betrieblich | Betriebliche Altersversorgung (bAV) | Sie aus dem Brutto + Arbeitgeberzuschuss | Beiträge bis zur Grenze steuerfrei, Auszahlungen steuerpflichtig | Ja, häufig der erste Schritt |
| 3. Privat | Riester → Altersvorsorgedepot, ETF-Sparplan, kapitalbildende Versicherung | Sie selbst, teils mit staatlicher Förderung | Je nach Produkt | Ja, die flexibelste Schicht |
Die erste Schicht hat jeder Angestellte automatisch. Die zweite und dritte wählen Sie selbst – und genau damit schließen Sie die Rentenlücke.
Gesetzliche Rente: Berechnung und Rentenlücke
Die Höhe der gesetzlichen Rente hängt von Ihren Entgeltpunkten ab. Für ein Jahr mit Durchschnittsverdienst erhalten Sie 1 Punkt. Das vorläufige Durchschnittsentgelt 2026 beträgt 51 944 € (DRV, «Zahlen und Tabellen» 2026). Wer mehr verdient, bekommt mehr als einen Punkt pro Jahr, wer weniger verdient, entsprechend weniger.
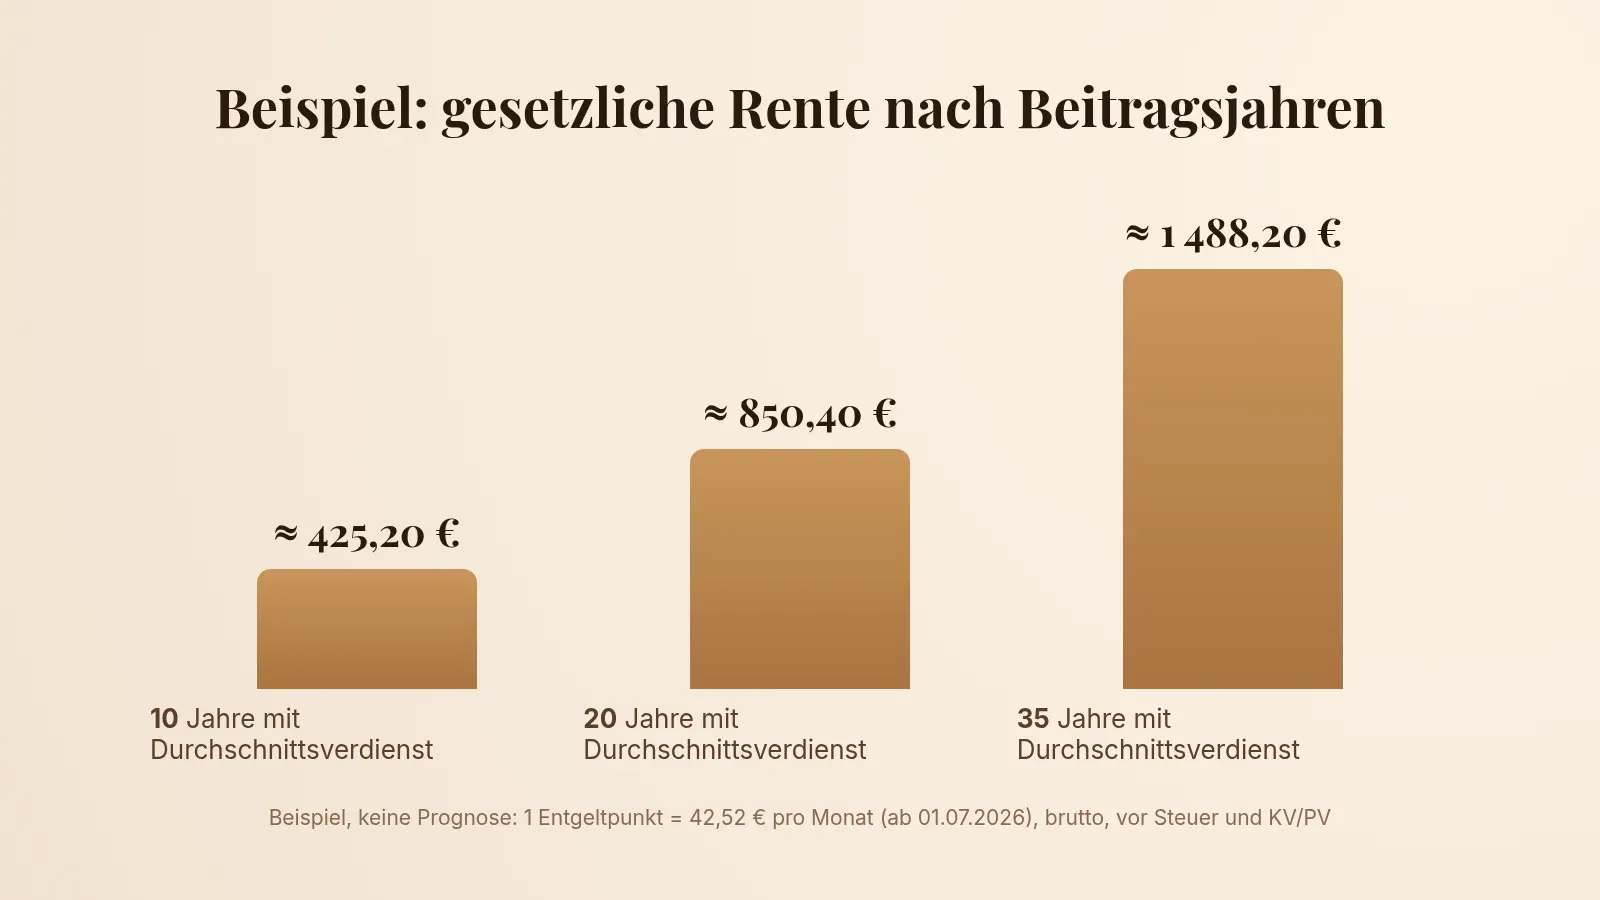
Seit dem 01.07.2026 ist ein Punkt 42,52 € im Monat wert, vorher waren es 40,79 €. Die Renten sind um 4,24 % gestiegen (RWBestV 2026).
Beispiel, keine Prognose: 35 Jahre mit Durchschnittsverdienst ergeben etwa 35 × 42,52 € ≈ 1 488 € brutto im Monat zu heutigen Werten. Davon gehen noch Steuern sowie Beiträge zur Kranken- und Pflegeversicherung (KV/PV) ab.
Der Beitrag von 18,6 % wird bis zur Beitragsbemessungsgrenze erhoben: 2026 sind das 101 400 € im Jahr bzw. 8 450 € im Monat (DRV, Lexikon «Beitragsbemessungsgrenze»). Auf Einkommen darüber fallen keine Beiträge an, und dafür gibt es auch keine Punkte. Bei hohem Gehalt ist der Anteil der gesetzlichen Rente am späteren Einkommen deshalb besonders klein.
Das Rentenniveau von 48 % ist gesetzlich bis zum 01.07.2031 festgeschrieben (BMAS, Rentenpaket 2025; Bundesregierung). Es lohnt sich also, die private Vorsorge schon jetzt zu planen. Die Regelaltersgrenze liegt für ab 1964 Geborene bei 67 Jahren.
Rentenlücke ist die Differenz zwischen dem Einkommen, das Sie sich im Ruhestand wünschen, und Ihrer voraussichtlichen Rente. Bei der Berechnung hilft die Renteninformation, ein Schreiben der DRV mit einer Prognose Ihrer Rente. Sie kommt jedes Jahr automatisch, wenn Sie mindestens 27 Jahre alt sind und 5 Jahre (60 Monate) Beiträge gezahlt haben (DRV, «Die Renteninformation»). Eine genaue Berechnung für Ihre Situation machen wir in der Beratung.
Betriebliche Altersversorgung (bAV, Entgeltumwandlung)
Bei der Entgeltumwandlung fließt ein Teil Ihres Bruttogehalts vor Steuern in die betriebliche Altersversorgung. 2026 sind bis zu 8 112 € im Jahr steuerfrei (8 % der BBG) und bis zu 4 056 € im Jahr sozialversicherungsfrei (4 % der BBG) (DRV, Broschüre «Betriebliche Altersversorgung»).
Der Arbeitgeber muss mindestens 15 % zu Ihrem Beitrag dazugeben, wenn er selbst Sozialabgaben spart. Ein Teil Ihrer Rente entsteht so aus Steuerersparnis und Zuschuss.
Ehrlich zu den Nachteilen:
- Ihre Beiträge zur gesetzlichen Rente sinken etwas, und damit fällt auch die gesetzliche Rente etwas niedriger aus.
- Auf die bAV-Auszahlungen fallen später Steuern und KV/PV an.
Für Expats zählt die Mobilität. Anwartschaften aus Ihrem eigenen Gehalt (Entgeltumwandlung) sind ab dem ersten Tag unverfallbar. Anwartschaften aus Arbeitgeberbeiträgen bleiben erhalten, wenn Sie beim Ausscheiden älter als 21 Jahre sind und die Zusage mindestens 3 Jahre bestanden hat (§ 1b BetrAVG; DRV, «Unverfallbarkeit»). Wenn Sie Deutschland verlassen, behalten Sie diese Anwartschaften in jedem Land. Ziehen Sie in einen anderen EU-Staat, informieren Sie Ihren früheren Arbeitgeber innerhalb von 3 Monaten über die neue Beschäftigung: Dann dürfen kleine Anwartschaften nicht ohne Ihre Zustimmung abgefunden werden (§ 3 Abs. 2 BetrAVG). Haben Sie sich Ihre Beiträge zur gesetzlichen Rente erstatten lassen (Beitragserstattung), können Sie auch die Abfindung Ihrer bAV verlangen (§ 3 Abs. 3 BetrAVG). Wie die bAV-Rente selbst ins Ausland gezahlt wird, hängt vom Vertrag ab. Das klären wir gern in der Beratung.
Rürup (Basisrente): Steuerabzug für hohe Einkommen
Rürup-Beiträge mindern Ihr zu versteuerndes Einkommen. Der Höchstbetrag für Altersvorsorgeaufwendungen liegt 2026 bei 30 826 € für Alleinstehende und 61 652 € bei Zusammenveranlagung (DRV, «Vorsorgen und Steuern sparen», 20.04.2026). Darin enthalten sind auch Ihre Beiträge zur gesetzlichen Rente, deshalb bleibt Angestellten weniger Spielraum. Bei einem Einkommen auf Höhe der BBG beträgt der maximale Rentenbeitrag 101 400 € × 18,6 % = 18 860,40 €, für Rürup bleiben rund 11 966 €. Je niedriger das Einkommen, desto größer der Spielraum.
Was Sie wissen sollten:
- Eine Kapitalauszahlung ist ausgeschlossen, die Auszahlung erfolgt nur als lebenslange Rente, frühestens ab 62.
- Rürup ist nicht vererbbar, außer bei Varianten mit Hinterbliebenenschutz.
- Rürup gibt es auch fondsgebunden, mit Fonds und ETF.
- Wenn Sie auswandern möchten, ist die Auszahlung auch im Ausland möglich. Deutsche Rente und Rürup bleiben in Deutschland beschränkt steuerpflichtig. Ob tatsächlich Steuer einbehalten wird, hängt vom Doppelbesteuerungsabkommen mit Ihrem neuen Wohnsitzstaat ab; zuständig ist das Finanzamt Neubrandenburg (Finanzamt «Rente im Ausland»).
Rürup lohnt sich besonders bei hohem Einkommen und hohem Steuersatz, wenn Sie sicher sind, dass Sie langfristig in Deutschland bleiben.
Riester 2026: was sich geändert hat und was ab 2027 kommt
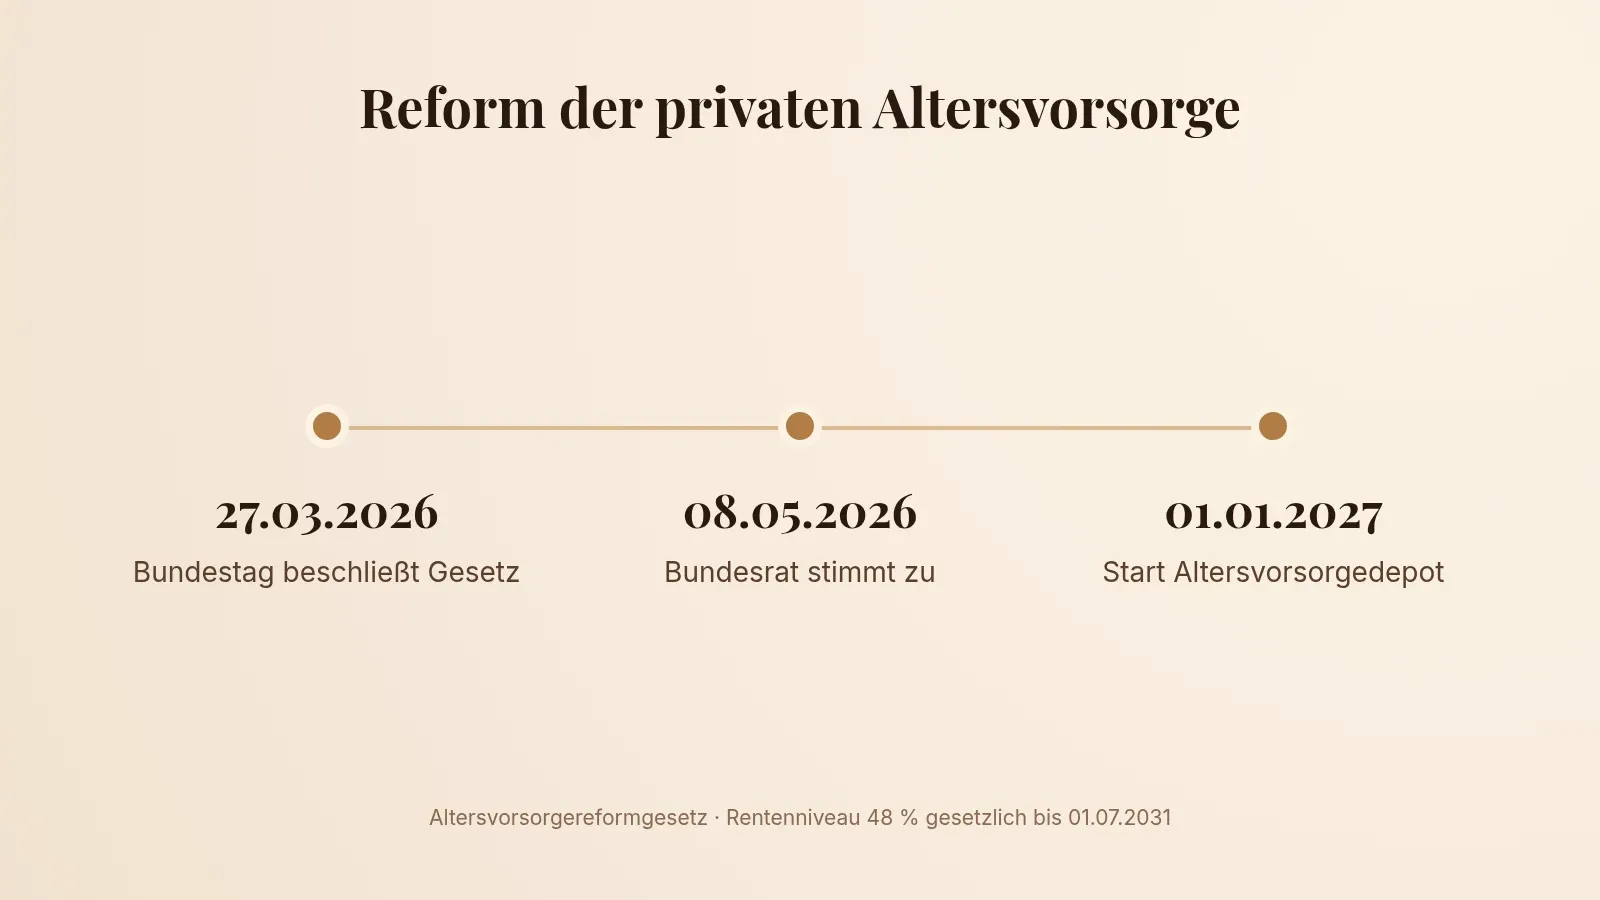
Die Reform der privaten Altersvorsorge (Altersvorsorgereformgesetz) ist beschlossen: Der Bundestag hat sie am 27.03.2026 verabschiedet, der Bundesrat am 08.05.2026 zugestimmt (DRV Rheinland-Pfalz, 11.05.2026).
- Bestehende Riester-Verträge laufen weiter, niemand kündigt sie automatisch.
- Ab 2027 werden keine neuen Riester-Verträge nach dem alten Modell abgeschlossen.
- Ab 01.01.2027 gibt es das Altersvorsorgedepot. Es ist auch in einer Variante ohne Beitragserhalt möglich, mit ETF. Beim Standarddepot sind die Kosten auf 1,0 % begrenzt. Die Auszahlung ist unter anderem als Rente auf Zeit (Zeitrente) möglich (BMF FAQ).
- Förderung im neuen Depot: Der Staat gibt bis zu 540 € im Jahr dazu (50 Cent je Euro bis 360 €, danach 25 Cent je Euro von 361 bis 1 800 €) und bis zu 300 € im Jahr pro Kind. Beiträge sind bis 1 800 € zuzüglich Zulagen als Sonderausgaben abziehbar. Der Mindesteigenbeitrag von 4 % entfällt (BMF FAQ).
- Riester heute: Grundzulage 175 € im Jahr plus 300 € pro ab 2008 geborenem Kind (185 € für vor 2008 geborene Kinder); für die volle Zulage ist ein Eigenbeitrag von 4 % des Vorjahreseinkommens nötig, höchstens 2 100 € (DRV Rheinland-Pfalz).
- Frühstart-Rente geplant: 10 € im Monat für Kinder von 6 bis 18 Jahren, zuerst für die Jahrgänge 2020/2021. Der Bundestag hat das Gesetz am 16.10.2026 beschlossen (Bundestag), die Zustimmung des Bundesrats steht noch aus (Bundesrat); geplanter Start 01.01.2027.
Unser Rat: Schließen Sie jetzt keinen neuen Riester-Vertrag «aus Gewohnheit» ab. Sinnvoller ist es, 2027 abzuwarten oder die Optionen vorher in der Beratung zu vergleichen.
ETF-Sparen und private Vorsorge
Ein monatlicher ETF-Sparplan ist der flexibelste Weg, fürs Alter zu sparen. Das Geld bleibt verfügbar, und bei einem Umzug bleibt das Depot Ihres. Auf Erträge fällt Abgeltungsteuer an, dabei gilt der Sparer-Pauschbetrag: 1 000 € für Alleinstehende und 2 000 € bei Zusammenveranlagung (DRV), für Aktienfonds zusätzlich die Teilfreistellung.
Breite Indexfonds haben Vermögen über lange Zeiträume historisch wachsen lassen, doch vergangene Ergebnisse sagen nichts über die Zukunft aus. Wichtig ist daher, Anlagehorizont und Risikoanteil zu Ihnen passend zu wählen.
Eine kapitalbildende Versicherung ist eine weitere Option der dritten Schicht. Mehr dazu und zum Schutz der Familie lesen Sie in unserem Artikel zur Risikolebensversicherung.
Was mit Ihrer Rente passiert, wenn Sie Deutschland verlassen
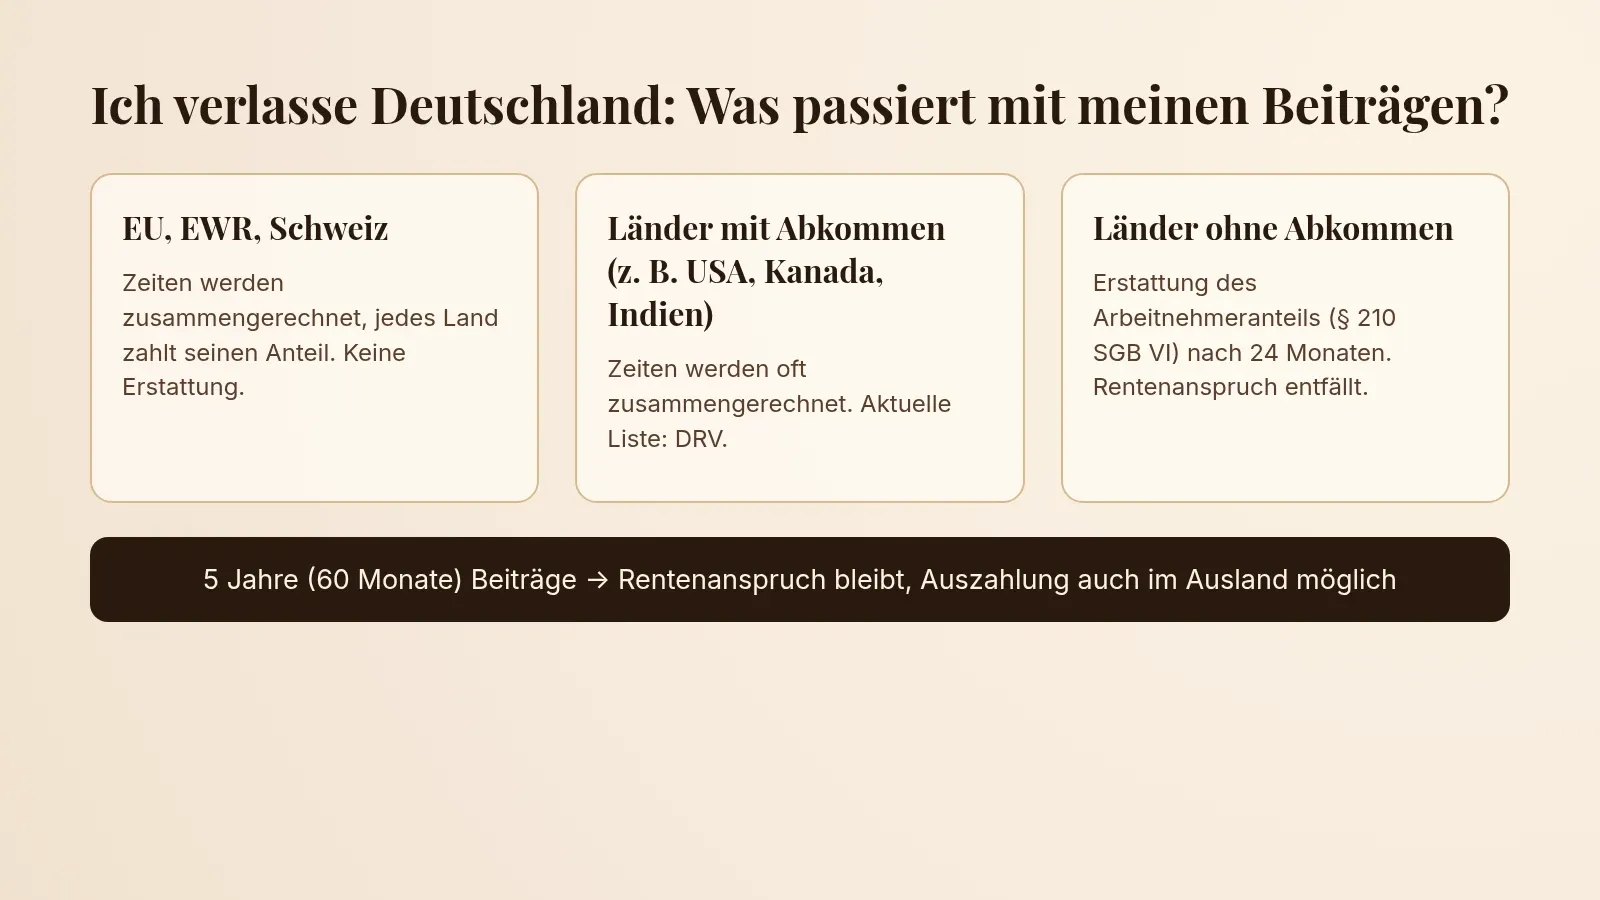
Vor 5 Beitragsjahren besteht noch kein Rentenanspruch, Ihre Beiträge gehen aber nicht verloren. Was mit ihnen geschieht, hängt vom Land ab, in das Sie ziehen:
- EU, EWR und Schweiz. Versicherungszeiten werden zusammengerechnet, jedes Land zahlt später seinen Anteil der Rente. Eine Beitragserstattung gibt es hier nicht.
- Staaten mit Sozialversicherungsabkommen, zum Beispiel USA, Kanada und Indien. Versicherungszeiten werden häufig ebenfalls zusammengerechnet; die aktuelle Liste führt die DRV.
- Staaten ohne Abkommen. Sie können sich Ihre Beiträge erstatten lassen (Beitragserstattung, § 210 SGB VI): nur den Arbeitnehmeranteil, auf Antrag und frühestens 24 Monate nach Ende der Versicherungspflicht, wenn kein Recht zur freiwilligen Versicherung besteht. Nach der Erstattung entfällt der Anspruch auf eine deutsche Rente.
Haben Sie 5 Jahre (60 Monate) Beiträge gesammelt, bleibt Ihr Rentenanspruch bestehen, und Sie können die Rente auch im Ausland beziehen. Ob in Deutschland Steuer darauf anfällt, hängt vom Doppelbesteuerungsabkommen mit Ihrem neuen Wohnsitzstaat ab (Finanzamt «Rente im Ausland»). Die 5 Jahre sind damit ein guter Orientierungspunkt: Mit diesem Wissen entscheiden Sie in Ruhe, ob Sie Ihre Zeiten behalten oder sich Beiträge erstatten lassen.
Fragen zu Visum, Aufenthaltstitel und Niederlassungserlaubnis für die Blue Card behandeln wir hier nicht. Dazu mehr im Expat-Unity-Ratgeber zu Aufenthaltstiteln.
Plan für 30 Minuten: Checkliste
- Fordern Sie Ihre Renteninformation an oder nutzen Sie die Digitale Rentenübersicht: Das Portal ist kostenlos und zeigt gesetzliche Rente, bAV und private Vorsorge an einem Ort (DRV, Studientext «Altersvorsorge»).
- Fragen Sie in der Personalabteilung nach bAV und Arbeitgeberzuschuss.
- Berechnen Sie Ihre Rentenlücke anhand der Renteninformation oder gemeinsam mit uns in der Beratung.
- Entscheiden Sie, was zusätzlich zu Ihnen passt: Rürup, ETF-Sparplan oder beides.
- Vereinbaren Sie eine Beratung, um alles zu einem Plan zusammenzuführen.
Wenn Sie Ihre Krankenversicherung noch wählen: KV/PV-Beiträge fallen auch im Ruhestand an – mehr dazu in unserem Artikel GKV oder PKV. Wie Sie Familieneinkommen und Steuern aufteilen, lesen Sie im Artikel Familieneinkommen gestiegen: Steuern und Verteilung.
Häufige Fragen
Bekomme ich als Ausländer eine deutsche Rente?
Ja, wenn Sie mindestens 5 Jahre Beiträge zur gesetzlichen Rentenversicherung gezahlt haben. Die Staatsangehörigkeit spielt keine Rolle, entscheidend sind nur die Beitragsjahre. Zeiten aus EU-Staaten und Abkommensstaaten können angerechnet werden, und die Rente können Sie auch nach einem Umzug ins Ausland beziehen.
Wie viele Jahre muss ich in Deutschland arbeiten, um eine Rente zu bekommen?
Mindestens 5 Jahre, also 60 Beitragsmonate – das ist die allgemeine Wartezeit. Zeiten aus der EU, dem EWR, der Schweiz und Abkommensstaaten können auf diese 5 Jahre angerechnet werden. Jedes weitere Beitragsjahr bringt zusätzliche Entgeltpunkte und erhöht Ihre spätere Rente.
Kann ich mir meine Rentenbeiträge erstatten lassen, wenn ich Deutschland verlasse?
Ja, wenn Sie in einen Staat außerhalb der EU ziehen, mit dem Deutschland kein Sozialversicherungsabkommen hat. Den Antrag stellen Sie frühestens 24 Monate nach Ende der Versicherungspflicht, erstattet wird nur Ihr eigener Beitragsanteil. Danach entfällt der Anspruch auf eine deutsche Rente, deshalb lohnt es sich, die Entscheidung vorher gut zu überlegen.
Was lohnt sich für junge Fachkräfte mehr: bAV, Rürup oder ETF?
Das hängt von Ihrem Einkommen ab und davon, ob Sie in Deutschland bleiben möchten. Die bAV mit Arbeitgeberzuschuss ist oft der erste Schritt. Rürup ist bei hohem Einkommen und hohem Steuersatz interessant. Ein ETF-Sparplan bietet Flexibilität und bleibt bei einem Umzug Ihres. Oft ist eine Kombination aus zwei Bausteinen sinnvoll.
Lohnt es sich, jetzt noch einen Riester-Vertrag abzuschließen?
Eile ist nicht nötig. Ab 2027 werden keine neuen Verträge nach dem alten Modell abgeschlossen, und es kommt das Altersvorsorgedepot, auch mit ETF und einer Kostengrenze von 1,0 % beim Standarddepot. Bestehende Riester-Verträge laufen weiter. Sinnvoll ist, die alten und neuen Bedingungen zuerst zu vergleichen.
Wie hoch wird meine gesetzliche Rente?
Ungefähr: Ihre Entgeltpunkte × 42,52 € im Monat (Wert ab 01.07.2026). Für ein Jahr mit Durchschnittsverdienst gibt es 1 Punkt. Genauer zeigt es Ihre Renteninformation der DRV. Das ist eine Beispielrechnung, keine Prognose: Davon gehen noch Steuern und KV/PV ab.
Nächster Schritt
Boiko Wealth Management ist unabhängiger Finanzberater für Expats in Deutschland. In der Beratung berechnen wir Ihre Rentenlücke, prüfen, was die bAV Ihres Arbeitgebers bringt, wann Rürup sinnvoll ist und wie Sie ETF-Sparen zu Ihren Plänen passend aufbauen. Wenn ein Umzug für Sie infrage kommt, schauen wir vorab, was mit Ihren Beiträgen passiert. Am besten kümmern Sie sich darum in den ersten Jahren in Deutschland, solange die Zeit für Sie arbeitet.
Beratung auf Deutsch, Englisch, Ukrainisch und Russisch.
Steuerliche Angaben in diesem Artikel sind allgemeine Informationen und keine Steuerberatung.