Іпотека в Німеччині для експатів: скільки потрібно власних коштів і що перевіряє банк
05 листопада 2026 р.
Так, іноземці отримують іпотеку в Німеччині, і громадянство для цього не потрібне. Банк дивиться на три речі: скільки ви заробляєте тут, яка у вас посвідка на проживання і скільки власних коштів ви вкладаєте. Стартовий орієнтир — покрити з власних коштів витрати на купівлю (Kaufnebenkosten, податки й збори понад ціну).
Коротка відповідь
- Іпотека доступна і з тимчасовою посвідкою (Blue Card, § 18a/18b AufenthG). З Niederlassungserlaubnis (безстроковою посвідкою) умови зазвичай такі самі, як у громадян Німеччини.
- Обов'язкового мінімуму внеску закон не встановлює. Банки очікують, що ви покриєте хоча б Nebenkosten, і що більший внесок, то нижча ставка.
- Nebenkosten — приблизно від 5 % ціни (Баварія, без маклера) до 12 % (наприклад, Північний Рейн-Вестфалія з маклером).
- Ставку фіксують на певний строк (Zinsbindung), найчастіше на 10–15 років. Щорічне погашення зазвичай від 2 %.
- Перед заявкою варто завершити випробувальний строк (Probezeit), перевірити Schufa і зібрати документи.
Чи може іноземець отримати іпотеку в Німеччині
Так. Вирішальну роль відіграють дохід у Німеччині та посвідка на проживання: що довший і стабільніший ваш статус, то більше банків готові розглянути заявку. Кожен банк вирішує сам, єдиного правила для експатів немає.
| Статус | Як зазвичай оцінює банк | Що підготувати |
|---|---|---|
| Громадянин ЄС | Як громадянина Німеччини: важливі дохід і внесок | Паспорт або ID, Meldebescheinigung |
| Niederlassungserlaubnis | Статус безстроковий (§ 9 AufenthG), умови зазвичай стандартні | Посвідку, паспорт |
| Blue Card | Зазвичай оцінюють добре: високий стабільний дохід і шлях до безстрокового статусу | Картку, строк її дії, трудовий договір |
| Інша тимчасова посвідка (§ 18a/18b) | Дивляться на строк дії, продовження і договір | Історію продовжень, договір, другого позичальника за наявності |
| § 24 (тимчасовий захист українців) | За нашим досвідом, багато банків ставляться стриманіше: порівнюють строк посвідки зі строком фіксації ставки, рішення індивідуальне | Підтвердження доходу в Німеччині, строк дії посвідки |
Що допомагає заявці:
- Строк дії посвідки. Добре, коли він покриває помітну частину строку фіксації ставки або є історія продовжень.
- Другий позичальник із постійним статусом, наприклад чоловік чи дружина з Niederlassungserlaubnis або громадянством ЄС.
- Blue Card — добра основа: з нею шлях до Niederlassungserlaubnis коротший. Строки й умови переходу розібрані в путівнику про посвідки на проживання на expat-unity.de.
Для українців зі статусом за § 24 AufenthG іпотека теж можлива. Банки зазвичай порівнюють строк дії посвідки зі строком фіксації ставки, рішення ухвалюють індивідуально. Заявку посилюють стабільний дохід у Німеччині, історія продовжень і другий позичальник із постійним статусом. Докладніше про посвідки — на expat-unity.de.
Що ще перевіряє банк
Банк хоче бачити стабільний дохід у Німеччині, зрозумілу кредитну історію та реалістичний бюджет. Документи на об'єкт він перевіряє так само ретельно, як документи на вас.
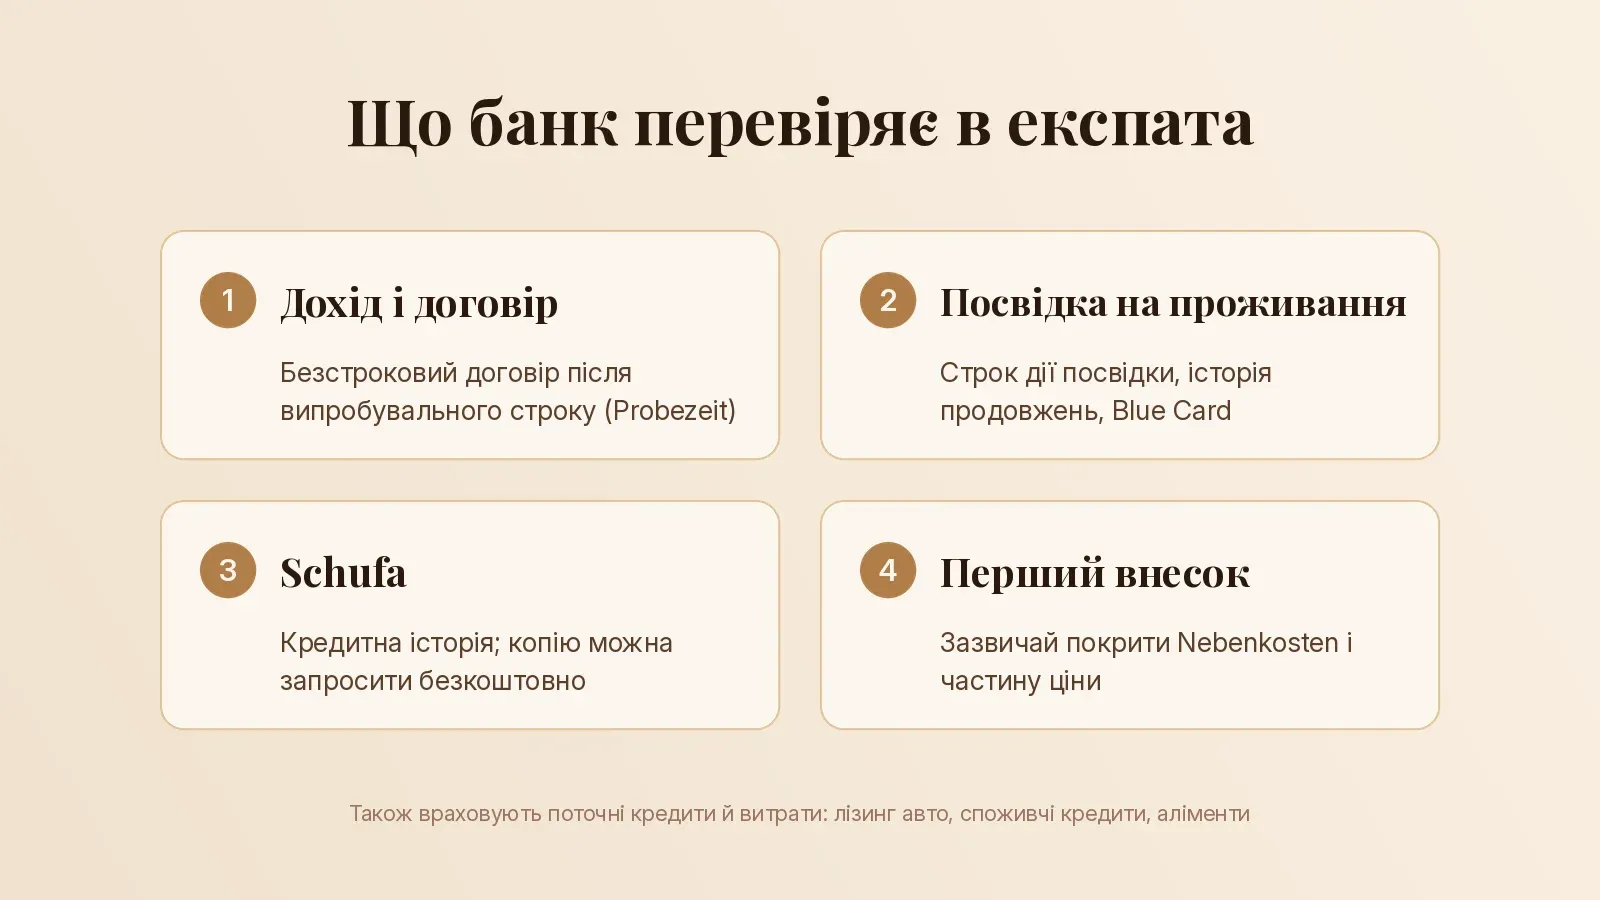
- Дохід і трудовий договір. Найкраще працює безстроковий договір (unbefristet) після випробувального строку. Під час Probezeit (до 6 місяців) договір можна розірвати з попередженням за 2 тижні (§ 622 Abs. 3 BGB), тому багато банків чекають на її завершення.
- Schufa. Коротка кредитна історія в новоприбулого — нормальна ситуація. Безкоштовну копію своїх даних можна запросити за ст. 15 DSGVO і заздалегідь перевірити, чи немає помилок.
- Чинні кредити й витрати. Лізинг авто, споживчі кредити, аліменти зменшують суму, яку банк готовий видати.
- Дохід з-за кордону. Його складніше підтвердити: банки часто враховують його частково або просять додаткові документи й переклади.
Якщо у вас власна GmbH або ви самозайняті, банк дивиться на показники бізнесу. Це ми розібрали окремо: іпотека для підприємця в Німеччині.
Документи, які зазвичай потрібні:
- паспорт і посвідка на проживання;
- Meldebescheinigung (довідка про реєстрацію);
- розрахункові листки за останні 3–6 місяців і трудовий договір;
- виписки з рахунків, підтвердження внеску;
- документи на об'єкт: експозе, витяг із Grundbuch, плани;
- для квартири — Teilungserklärung (поділ будинку на частки) і протоколи зборів власників.
Скільки потрібно власних коштів: Eigenkapital і Nebenkosten
Мінімум, до якого варто готуватися, — покрити Nebenkosten із власних коштів. Verbraucherzentrale радить вкладати 20–30 % ціни плюс Nebenkosten: з таким внеском ставка нижча, а вибір банків ширший.
З чого складаються Nebenkosten:
| Витрата | Розмір | Підстава |
|---|---|---|
| Податок на купівлю (Grunderwerbsteuer) | 3,5 % у Баварії; в інших землях від 5,0 до 6,5 % | Landesamt für Steuern Bayern; ставки інших земель — закони земель |
| Нотаріус і Grundbuch | орієнтовно ~1,5–2 % з реєстрацією застави (Grundschuld) | тарифи за GNotKG, відсоток — оцінка |
| Маклер (якщо є) | зазвичай до 3,57 % на сторону покупця | за двосторонньої комісії ділиться порівну, § 656c BGB |
Ставка залежить від землі, де розташований об'єкт (станом на листопад 2026):
| Ставка | Федеральні землі |
|---|---|
| 3,5 % | Баварія |
| 5,0 % | Баден-Вюртемберг, Нижня Саксонія, Рейнланд-Пфальц, Саксонія-Ангальт, Тюрингія |
| 5,5 % | Гамбург, Саксонія, Бремен (з 01.07.2025) |
| 6,0 % | Берлін, Гессен, Мекленбург-Передня Померанія |
| 6,5 % | Бранденбург, Північний Рейн-Вестфалія, Саар, Шлезвіг-Гольштейн |
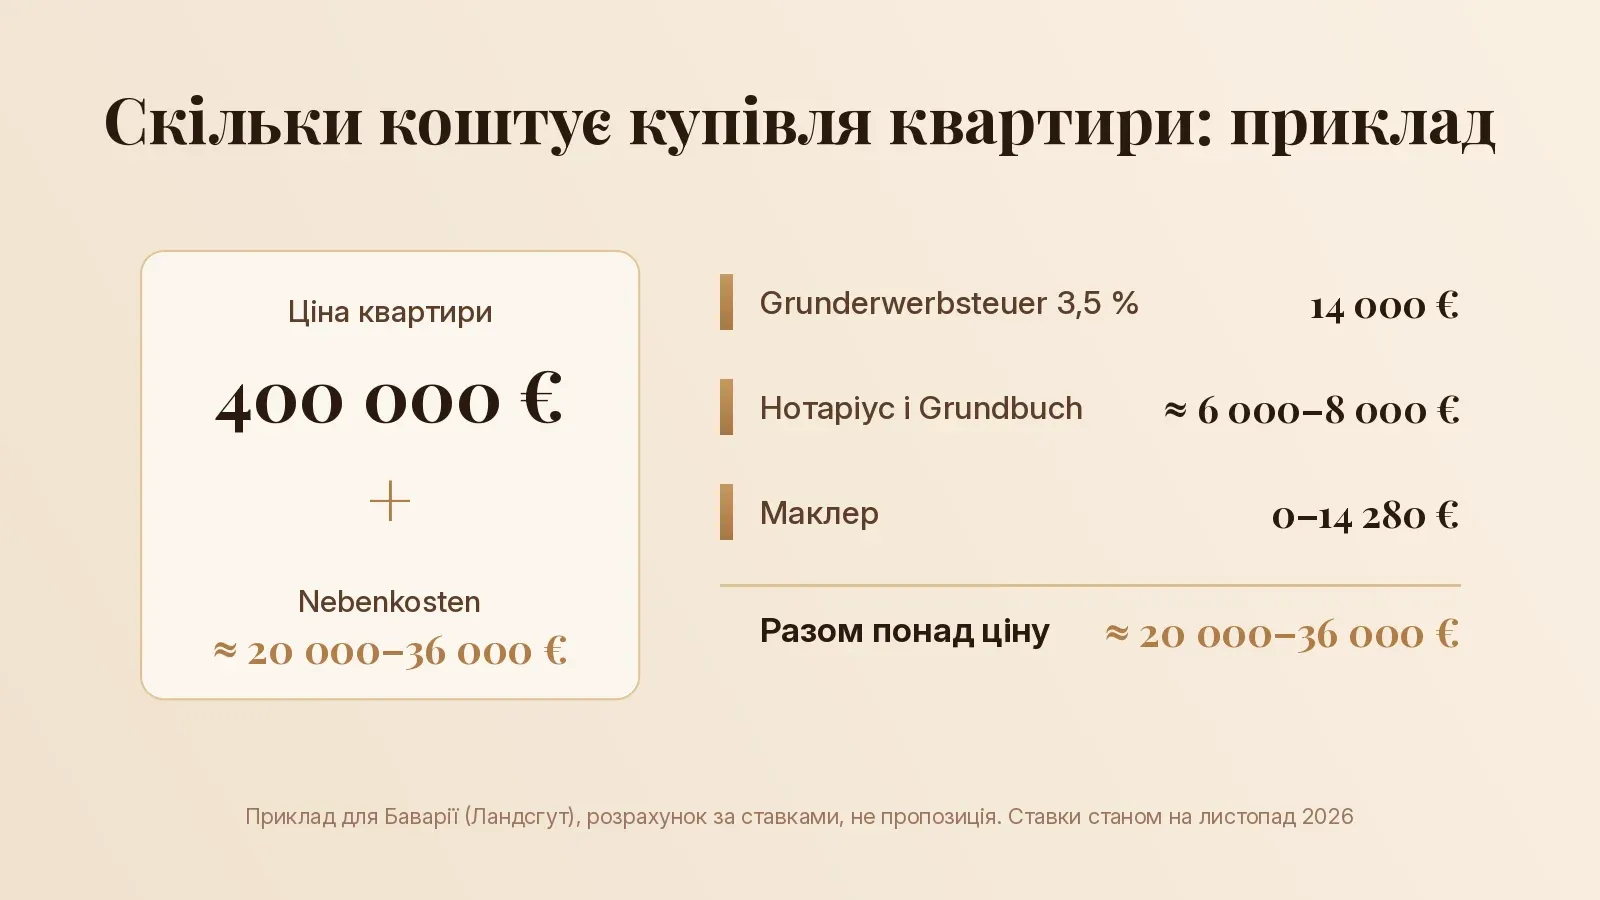
Приклад для Баварії (Ландсгут), квартира за 400 000 €:
- Grunderwerbsteuer 3,5 % — 14 000 €;
- нотаріус і Grundbuch — близько 6 000–8 000 €;
- маклер — від 0 до 14 280 €.
Разом близько 20 000–36 000 € понад ціну. Приклад, розрахунок за ставками, не пропозиція.
А без першого внеску? Фінансування на 100 % (і навіть 110 %, разом із Nebenkosten) трапляється. Такий кредит дорожчий, а вимоги до доходу суворіші. Verbraucherzentrale радить вкладати з власних коштів 20–30 % ціни плюс Nebenkosten (Verbraucherzentrale). Це орієнтир, закон його не встановлює: фінансування з меншим внеском теж трапляється, просто коштує дорожче.
Ставки, Zinsbindung і погашення (Tilgung)
Ставка залежить від внеску, доходу та строку фіксації. Станом на 4–5 листопада 2026 року, за даними великих іпотечних порталів, кредити з фіксацією на 10 років коштували приблизно 4,0–4,6 % річних (ефективна ставка) залежно від внеску та кредитоспроможності. Це орієнтир на дату, ставки змінюються щодня.
Як влаштований кредит. Типова іпотека в Німеччині — Annuitätendarlehen: щомісячний платіж сталий, а частка відсотків у ньому з часом зменшується, і дедалі більше йде на погашення боргу.
Zinsbindung — строк фіксації ставки. Буває 5, 10, 15, 20 років і довше. Довга фіксація трохи дорожча, зате захищає від зростання ставок, коли настане час рефінансувати залишок (Anschlussfinanzierung).
Tilgung — щорічне погашення. Орієнтир — від 2 % суми кредиту на рік. У багатьох договорах можна робити дострокові внески (Sondertilgung) і змінювати відсоток погашення.
Приклад платежу. Кредит 300 000 €, ставка 4,0 % (нижня межа діапазону на 4–5.11.2026), погашення 2 % на рік: (4 % + 2 %) × 300 000 € / 12 = 1 500 € на місяць. Приклад, не пропозиція. Точний розрахунок під ваш дохід і внесок робимо на консультації.
Програми KfW і підтримка
Державний банк KfW фінансує купівлю житла для себе, а сім'ям із дітьми надає кредити за ставками помітно нижчими за ринкові. Це і є «пільгова» або «сімейна» іпотека в Німеччині.
- KfW 124 (Wohneigentumsprogramm) — до 100 000 € на власне житло, оформлюється через ваш банк. Ставка ринкова: станом на 05.11.2026 близько 4,52–4,67 % ефективних, за даними KfW.
- KfW 308 «Jung kauft Alt» — для сімей, які купують старий будинок або квартиру класу енергоефективності F–H і зобов'язуються санувати їх протягом 54 місяців після схвалення. З 3 серпня 2026 року — до 140 000 € з однією дитиною, 160 000 € з двома, 180 000 € з трьома й більше (KfW 308). Програма у 2026 році діє, ставки — від 0,01 до 1,06 % ефективних.
- KfW 300 (Wohneigentum für Familien) — для новобудови з високою енергоефективністю, від 170 000 до 270 000 € залежно від кількості дітей і сертифіката QNG (KfW 300).
Для 300 і 308 потрібна хоча б одна дитина до 18 років, а дохід сім'ї — до 90 000 € на рік з однією дитиною плюс 10 000 € за кожну наступну. Заявку на KfW 124, 300 і 308 подають через ваш банк до підписання нотаріального договору купівлі-продажу. Для 124 це правило суворе. За програмами 300 і 308 договір можна підписати раніше, якщо в ньому є відкладальна умова (aufschiebende Bedingung), а оплатити купівлю — вже після подання заявки. Додати таку умову в уже підписаний договір заднім числом не можна, тож про KfW варто подумати заздалегідь.
Окрім KfW, деякі землі мають власні програми, наприклад Баварія. Їхні умови варто перевірити окремо під ваш випадок.
Страхування при іпотеці
Два види страхування трапляються при іпотеці найчастіше. Страхування життя захищає сім'ю, а страхування будівлі захищає сам будинок.
- Risikolebensversicherung — ризикове страхування життя. Банк може його вимагати, а для сім'ї воно закриває залишок кредиту, якщо з позичальником щось станеться. Докладно — у статті про страхування життя в Німеччині.
- Wohngebäudeversicherung — страхування будівлі. Воно покриває збитки від пожежі, бурі та граду, а також від води з труб (Leitungswasser); природні ризики, як-от повінь (Elementarschäden), зазвичай додають окремою опцією. Банк хоче бачити це страхування, бо будівля є заставою за кредитом. Якщо ви купуєте будинок, страхування оформлюєте ви самі, зазвичай до передачі об'єкта або до виплати кредиту. У квартирі будівля, як правило, вже застрахована через спільноту власників (Eigentümergemeinschaft), а внесок входить до Hausgeld; ваше майно в квартирі страхують окремо (Hausratversicherung). Boiko Wealth Management (BoikoWM) — незалежний посередник у страхуванні (§ 34d GewO): підберемо страхування будівлі й допоможемо його оформити.
Покроково: як оформити іпотеку в Німеччині
Шлях від ідеї до ключів зазвичай триває від кількох тижнів до кількох місяців. Найпростіше йти крок за кроком і готувати документи заздалегідь.
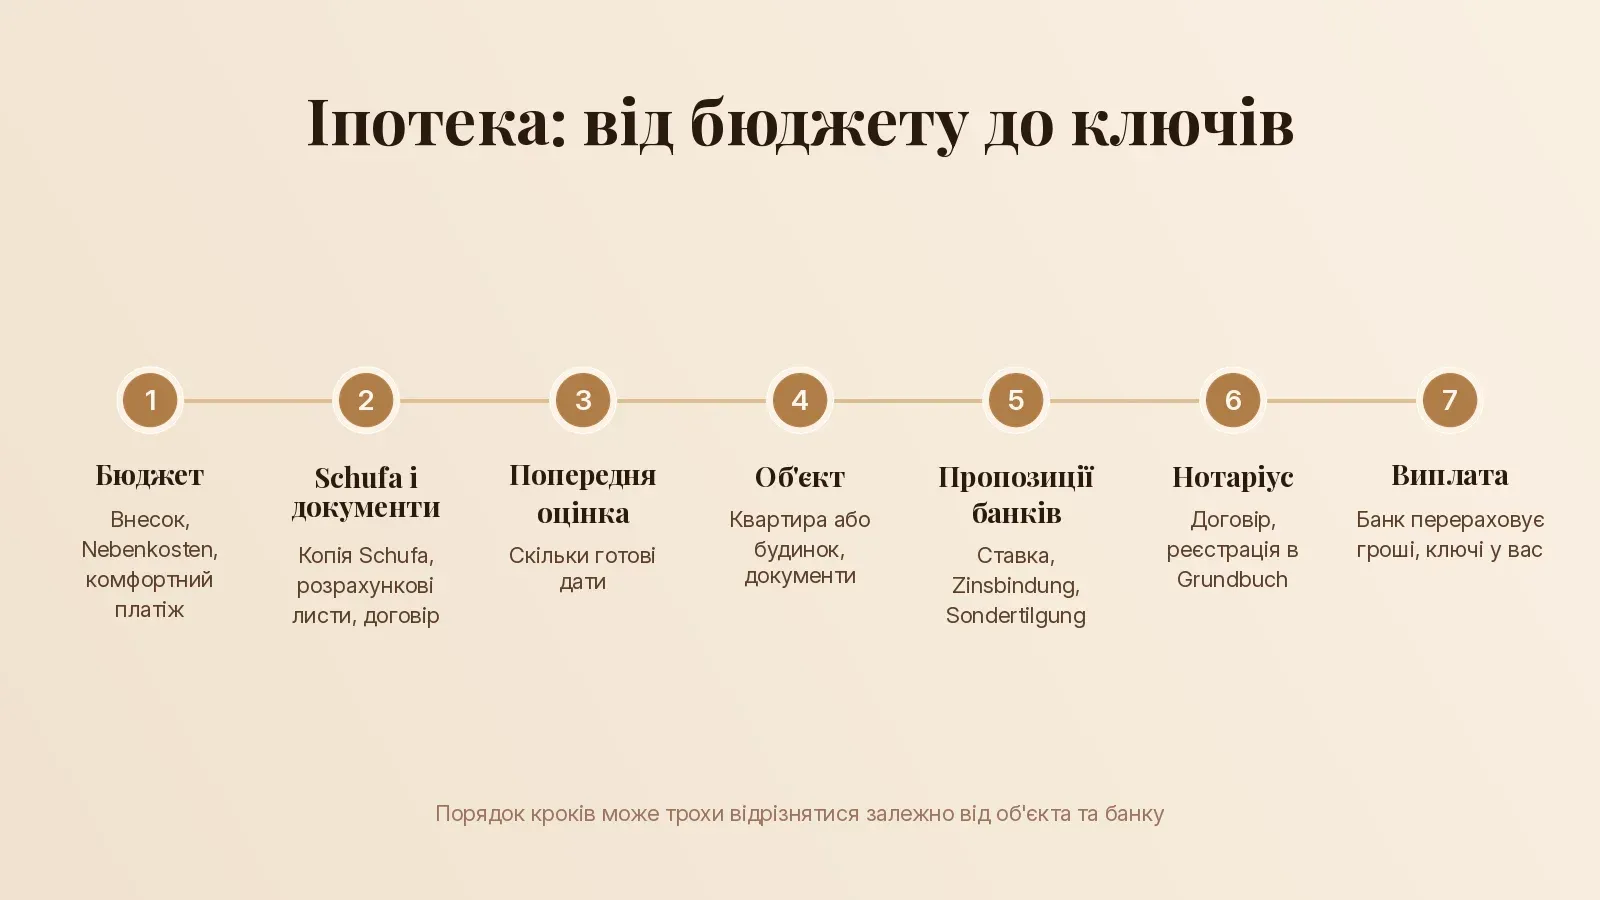
- Бюджет. Порахуйте внесок, Nebenkosten і комфортний щомісячний платіж.
- Schufa і документи. Запросіть безкоштовну копію Schufa, зберіть розрахункові листки, договір, посвідку.
- Попередня оцінка. Дізнайтеся, яку суму вам готові дати (Finanzierungsbestätigung), — з нею простіше домовлятися з продавцем.
- Об'єкт. Оберіть квартиру чи будинок, запросіть документи, для квартири — Teilungserklärung і протоколи зборів.
- Пропозиції банків. Порівняйте ставку, Zinsbindung, Sondertilgung та умови, а якщо маєте право — закладіть KfW.
- Нотаріус. Підписання договору купівлі-продажу, реєстрація в Grundbuch.
- Виплата. Банк перераховує кошти, ви отримуєте ключі.
Якщо ви підприємець або самозайняті, кроки ті самі, а підготовка документів інша: дивіться окремий розбір для власників GmbH.
Часті запитання
Чи може іноземець взяти іпотеку в Німеччині?
Так, іноземець може взяти іпотеку в Німеччині, громадянство для цього не потрібне. Банк оцінює дохід у Німеччині, посвідку на проживання, кредитну історію Schufa і розмір внеску. Що стабільніші робота й статус, то більше банків готові розглянути заявку. Кожен банк вирішує сам, тому корисно порівняти кілька пропозицій.
Чи дають іпотеку з посвідкою на проживання або Blue Card?
Так, багато банків дають іпотеку з тимчасовою посвідкою, зокрема з Blue Card. Вони дивляться на строк дії посвідки, історію продовжень і трудовий договір. Blue Card зазвичай оцінюють добре через стабільний дохід. Другий позичальник із постійним статусом додатково посилює заявку.
Чи можна взяти іпотеку без першого внеску?
Іноді так: фінансування на 100 % ціни трапляється, але такий кредит дорожчий, а вимоги до доходу суворіші. Добра стартова точка — покрити з власних коштів витрати на купівлю (Nebenkosten), це приблизно 5–12 % ціни. Verbraucherzentrale радить 20–30 % ціни плюс Nebenkosten — з таким внеском вибір банків помітно ширший.
Який відсоток за іпотекою в Німеччині?
Станом на 4–5 листопада 2026 року, за даними великих іпотечних порталів, кредити з фіксацією на 10 років коштували приблизно 4,0–4,6 % річних (ефективна ставка). Конкретна ставка залежить від внеску, доходу, строку фіксації та об'єкта. Ставки змінюються щодня, тому актуальний розрахунок варто робити перед поданням заявки.
Чи можуть українці отримати іпотеку в Німеччині?
Так, українці отримують іпотеку в Німеччині, і умови залежать від посвідки на проживання. З Blue Card, іншою робочою посвідкою або Niederlassungserlaubnis діють звичайні правила для експатів. Зі статусом тимчасового захисту за § 24, за нашим досвідом, багато банків ставляться стриманіше: зазвичай порівнюють строк дії посвідки зі строком фіксації ставки й вирішують індивідуально. Допомагають стабільна робота й другий позичальник.
Чи є в Німеччині пільгова (сімейна) іпотека?
Так, державний банк KfW пропонує сім'ям із дітьми кредити за ставками помітно нижчими за ринкові. Програма 308 «Jung kauft Alt» фінансує купівлю старого житла з подальшою санацією, програма 300 — енергоефективну новобудову. Для обох є ліміт доходу: 90 000 € на рік з однією дитиною плюс 10 000 € за кожну наступну.
Скільки коштують витрати на купівлю квартири?
Витрати на купівлю (Nebenkosten) становлять приблизно 5–12 % ціни залежно від федеральної землі та наявності маклера. До них входять податок на купівлю від 3,5 до 6,5 %, нотаріус і Grundbuch близько 1,5–2 % і, якщо є, комісія маклера до 3,57 %. Для квартири за 400 000 € у Баварії це близько 20 000–36 000 €.
Наступний крок
BoikoWM — незалежний фінансовий консультант з ліцензією на посередництво в іпотечному кредитуванні (§ 34i GewO). На безкоштовній консультації ми порахуємо бюджет і Nebenkosten, допоможемо підготувати документи й порівняємо пропозиції різних банків, зокрема програми KfW, якщо ви під них підпадаєте. Рішення про кредит ухвалює банк, і ми чесно скажемо, як підготувати заявку, щоб вона була сильною.
Консультації українською, російською, німецькою та англійською.
Записатися на безкоштовну першу консультацію
Докладніше про формат роботи — на сторінці фінанси для україномовних у Німеччині.
Стаття має інформаційний характер і не є юридичною чи податковою консультацією. Питання щодо віз і посвідок на проживання — у путівнику expat-unity.de.